
DIP analysiert Top-Büroflächenumsatz an den deutschen Büromärkten
Bilanz I.-III. Quartal 2019 der DIP – Deutsche Immobilien-Partner
Die kontinuierliche und vergleichende Analyse von 13 deutschen Büromärkten (Berlin, Dresden, Düsseldorf, Essen, Frankfurt a. M., Hamburg, Karlsruhe, Köln, Leipzig, Magdeburg, München, Nürnberg und Stuttgart) durch DIP – Deutsche Immobilien-Partner ermöglicht Querschnittsvergleiche zwischen den Märkten in Nord- und Süd- bzw. West- und Ostdeutschland und zwischen Städten verschiedener Marktgröße.
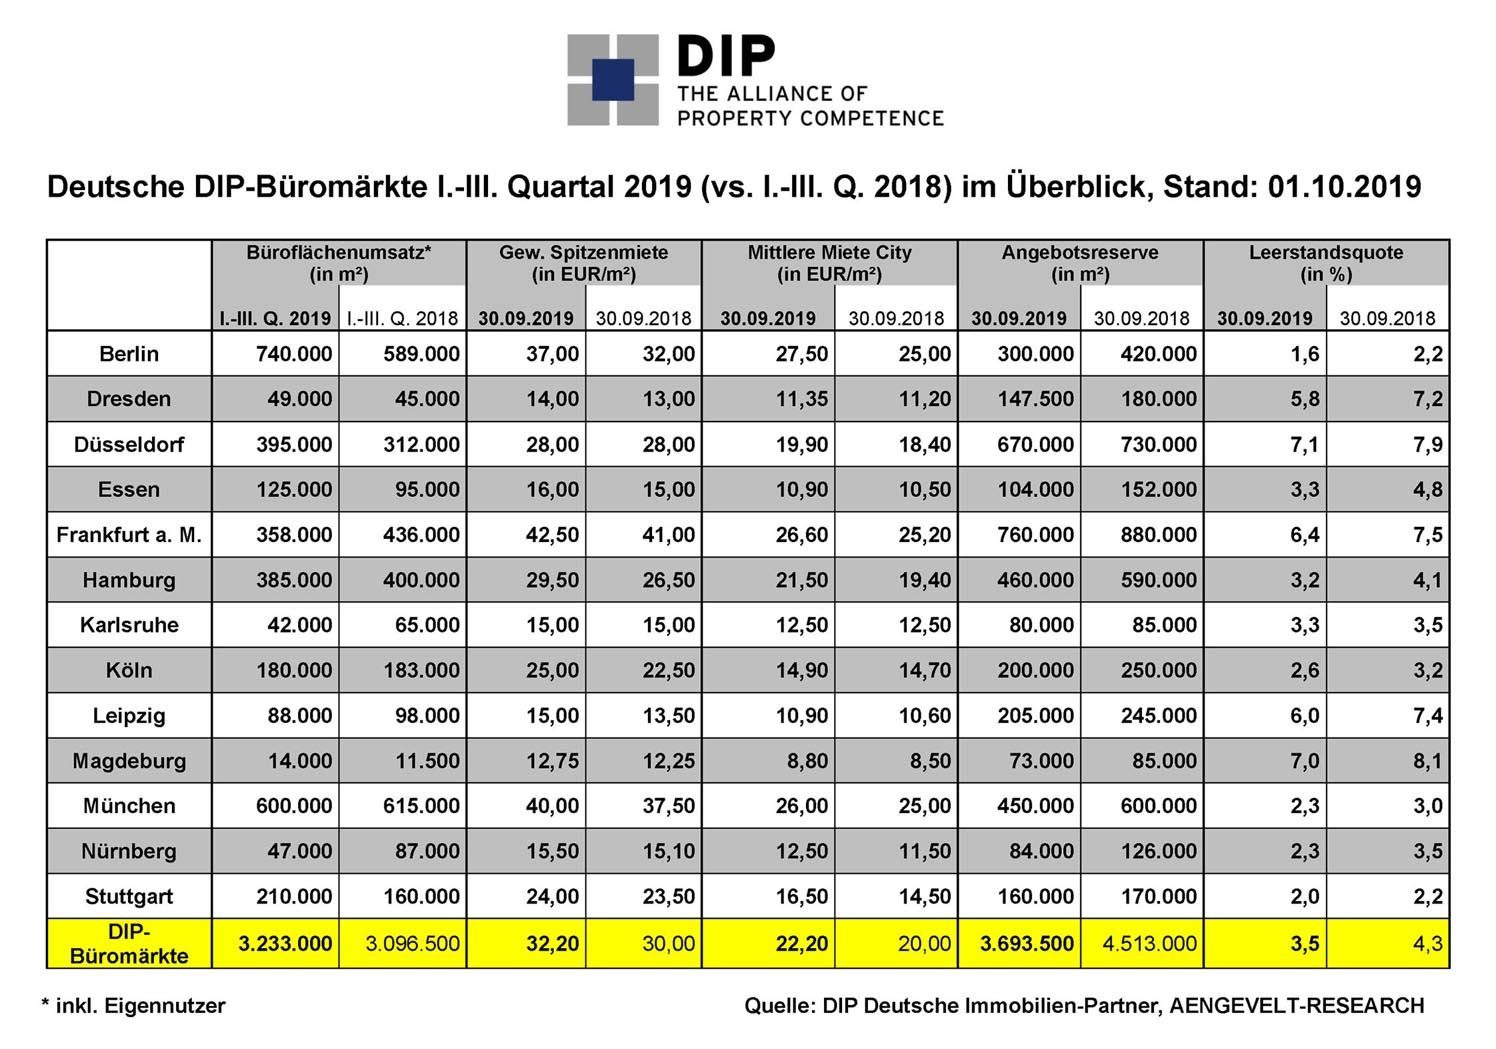
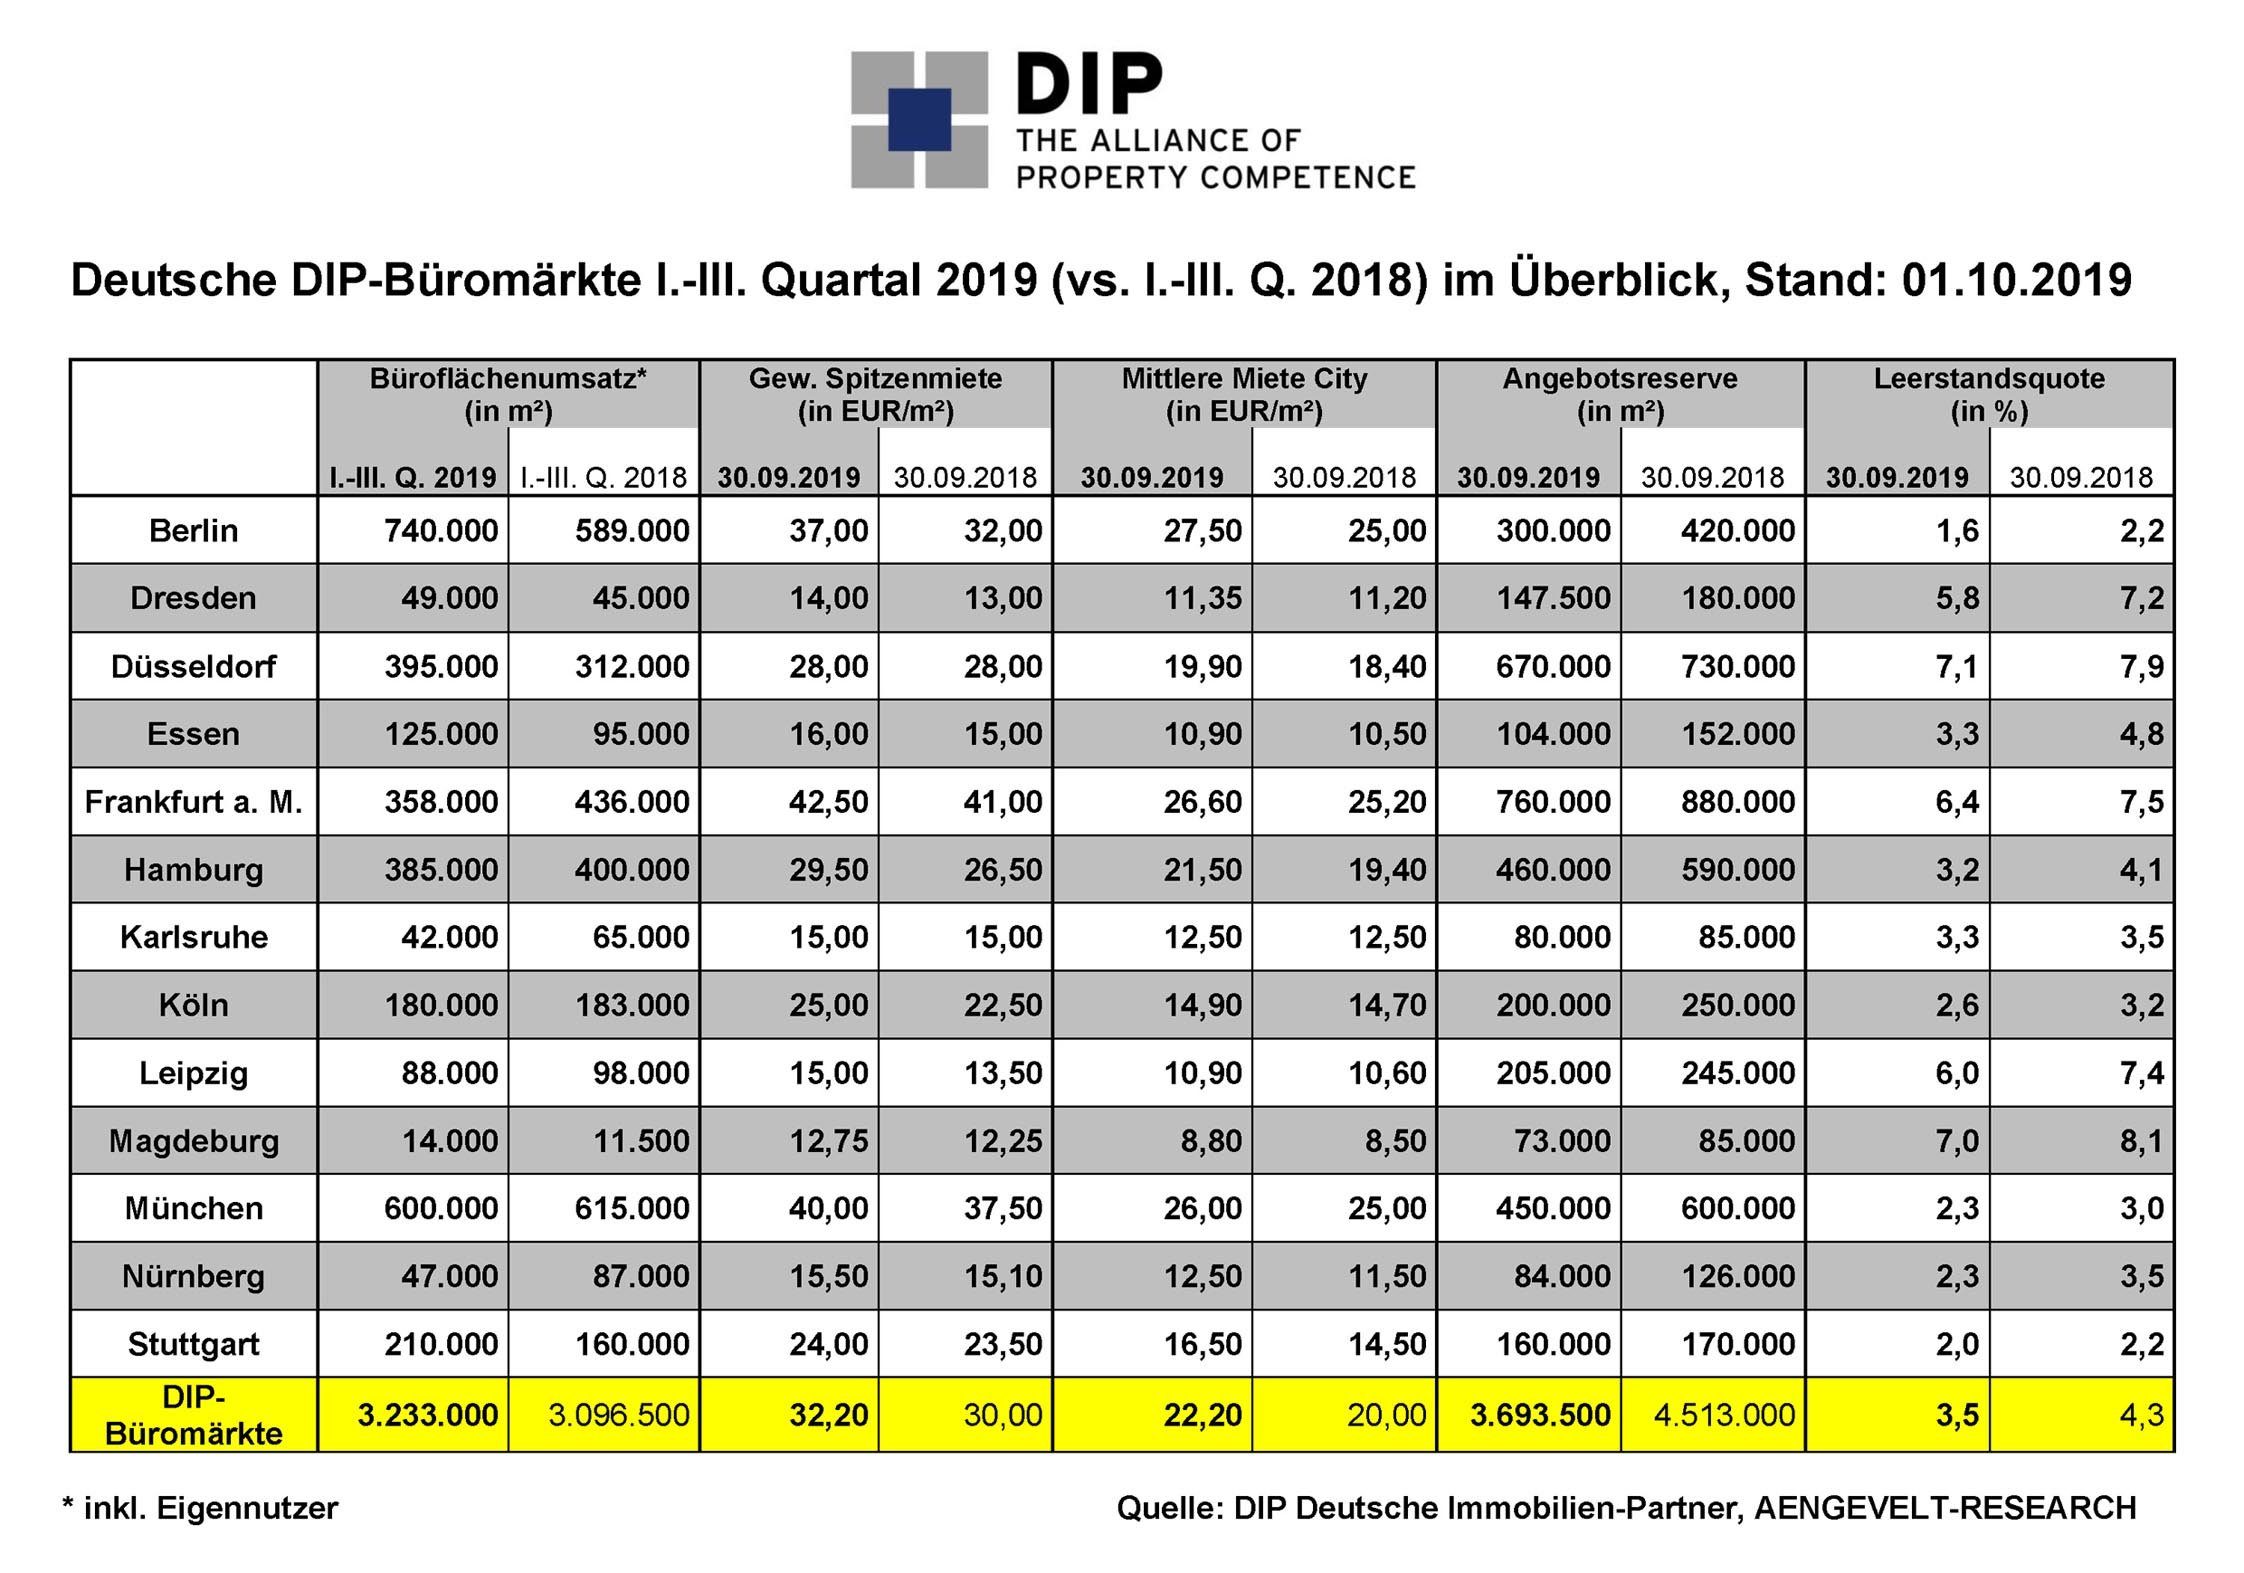
Die Analysen von DIP – Deutsche Immobilien-Partner zeigen, dass der aktuelle Wirtschaftsabschwung in Deutschland die Entwicklung der Büromärkte noch nicht erfasst hat. Indessen finden die Unternehmen aufgrund teilweise akuter Verknappungen oftmals keine adäquaten Flächen: – Der in den ersten drei Quartalen 2019 kontrahierte Gesamtbüroflächenumsatz (inkl. Eigennutzer) liegt mit rd. 3,23 Mio. m² 4,4% über dem Ergebnis des Vorjahreszeitraums (3,1 Mio. m²) und sogar 15% über dem langjährigen Mittel (Ø 2009-2018: 2,8 Mio. m², jeweils I.-III. Quartal). – Analog hat sich der Büroflächenleerstand in den DIP-Märkten binnen Jahresfrist um rd. 820.000 m² verringert. Er liegt aktuell bei rd. 3,7 Mio. m² (2018: 4,5 Mio. m²). Die Leerstandsquote sank DIP-weit von 4,3% Ende September 2018 auf aktuell 3,5%. – Gleichzeitig ist die durchschnittliche Spitzenmiete in den analysierten deutschen Büromärkten gegenüber dem Vorjahreszeitraum markant um EUR 2,20/m² bzw. 7,3% auf EUR 32,20/m² gestiegen (Ende September 2018: EUR 30,-/m²).
DIP-Büromärkte: Steigerung des Büroflächenumsatzes In den erfassten 13 deutschen DIP-Büromärkten (Berlin, Dresden, Düsseldorf, Essen, Frankfurt/M., Hamburg, Karlsruhe, Köln, Leipzig, Magdeburg, München, Nürnberg und Stuttgart) wurde in den ersten drei Quartalen 2019 mit rd. 3,23 Mio. m² ein um ca. 4,4% geringerer Büroflächenumsatz (inkl. Eigennutzer) als im Vorjahreszeitraum (I.-III. Q. 2018: rd. 3,1 Mio. m²) registriert. Das erreichte Umsatzniveau ist das dritthöchste der letzten zehn Jahre. Dabei entwickelten sich die Märkte sehr unterschiedlich: – Zum Teil deutlich gestiegene Büroflächenumsätze analysiert DIP in den Städten Essen (+32%), Stuttgart (+31%), Düsseldorf (+27%), Berlin (+26%), Magdeburg (+22%), Dresden (+9%). – Demgegenüber sanken die Flächenumsätze in Nürnberg (-46%), Karlsruhe (-35%), Frankfurt (-18%), Leipzig (-10%), Hamburg (-4%), Köln (-2%), München (-2%).
Steigende Büroflächenumsätze in den „Big Seven“ – Auf die “Big Seven“ (Berlin, Düsseldorf, Frankfurt/M., Hamburg, Köln, München, Stuttgart) entfiel ein Büroflächenumsatz von insgesamt 2,87 Mio. m² (+6%) bzw. ein Anteil von 89% des gesamten Büroflächenumsatzes in den 13 DIP-Märkten (2018: 2,70 Mio. m² bzw. 87%). – Nachdem Berlin im letzten Jahr seine Spitzenposition als deutschlandweit umsatzstärkster Büromarkt an München abgeben musste, ist die Bundeshauptstadt mit aktuell 740.000 m² (+151.000 m²) nun wieder an München (600.000 m²; -15.000 m²) vorbeigezogen. – Auf dem dritten Platz landet überraschend Düsseldorf mit rd. 395.000 m² (+83.000 m²). – Der letztjährige Drittplatzierte Frankfurt fällt mit 358.000 m² (-78.000 m²) auf den fünften Platz zurück und muss Hamburg mit 385.000 m² (-15.000 m²) vorbeiziehen lassen. Dahinter folgen Stuttgart (210.000 m²; +50.000 m²) und Köln (180.000 m²; -3.000 m²).
Büroflächenumsätze der mittelgroßen DIP-Bürozentren gesunken – In den mittelgroßen DIP-Bürozentren war die Entwicklung des Gesamtflächenumsatzes negativ: Im Vorjahresvergleich sank der Flächenumsatz in den Städten Dresden, Essen, Leizig, Magdeburg und Nürnberg um rd. 9% auf rd. 365.000 m² (I.-III. Quartal 2018: 402.000 m²). Im Zuge des Umsatzrückgangs ging auch der Anteil an dem von DIP erfassten Gesamtumsatz auf rd. 11% (2018: 13%) zurück. – Allerdings war die Umsatzentwicklung in den einzelnen Städten unterschiedlich: So sind die Flächenumsätze in Essen um 32% auf 125.000 m², in Magdeburg um 22% auf 14.000 m² und in Dresden um 9% auf 49.000 m² gestiegen. Dagegen war in Nürnberg ein Rückgang des Umsatzes um rd. 46% auf 47.000 m², in Karlsruhe um 35% auf 42.000 m² und in Leipzig um 10% auf 88.000 m² zu beobachten.
Sinkende Büroflächenleerstände – Der Gesamtumfang der kurzfristig verfügbaren Büroflächen hat sich innerhalb eines Jahres in den 13 analysierten deutschen Märkten um rd. 820.000 m² von rd. 4,51 Mio. m² Ende September 2019 auf aktuell ca. 3,70 Mio. m² reduziert. – Analog dazu sank die durchschnittliche Leerstandsquote der 13 DIP-Büromärkte binnen Jahresfrist von 4,3% auf aktuell 3,5%.
Spitzenmieten und durchschnittliche City-Mieten im Plus – Im Rahmen der gestiegenen Flächenumsätze hat die durchschnittliche gewichtete Spitzenmiete innerhalb eines Jahres in den 13 analysierten deutschen DIP-Büromärkten um 7,5% auf rd. EUR 32,20/m² Ende September 2019 angezogen (2018: ca. EUR 30,-/m²). Hier sind vor allem die gestiegenen Spitzenmieten in Berlin (EUR 37,-/m², +15,6%) und Hamburg (EUR 29,50/m², +11,3%) zu nennen. Bundesweiter Mietpreisführer bleibt Frankfurt/M. mit einer binnen Jahresfrist ebenfalls gestiegenen Spitzenmiete von EUR 42,50/m² (+3,7%). – Noch deutlicher zog das durchschnittliche, in den DIP-Märkten analysierte Mietniveau für Büroflächen in Citylagen an und zwar um rd. 11,5% bzw. EUR 2,20/m² auf rd. EUR 22,20/m².
Download
> Übersichtstabelle
Weitere Informationen: AENGEVELT IMMOBILIEN GmbH & Co. KG Thomas Glodek LEITER ÖFFENTLICHKEITSARBEIT Kennedydamm 55/Ross-Straße 40476 Düsseldorf Telefon: +49 211 8391307 Telefax: +49 211 8391261 Mobil: +49 172 9804203 E-Mail: t.glodek@aengevelt.com www.aengevelt.com